대부분 이자와 배당이 연 2,000만 원을 넘으면 금융소득 전체에 높은 세율이 붙는다고 알고 계실 겁니다.
그런데 실제로 계산해 보면 2,000만 원까지는 원천징수 때와 같은 14%가 그대로 적용됩니다. 다른 소득과 합쳐지는 것은 2,000만 원을 넘은 금액입니다. 그래서 금융소득이 같아도 근로소득이 얼마인지에 따라 늘어나는 세금이 달라집니다.
그렇다면 2,000만 원을 넘은 해에는 세금이 얼마나 늘어나고, 절감할 수 있는 방법은 무엇일까요? 가상의 직장인 K씨의 예로 계산했습니다.
금융소득종합과세 대상 기준은?
금융소득종합과세는 한 해 동안 받은 이자소득과 배당소득의 합계가 2,000만 원을 넘을 때, 그 금융소득을 근로소득 등 다른 소득과 합산해 과세하는 제도입니다. 2,000만 원 이하이면 금융회사가 지급할 때 14%(지방소득세 포함 15.4%)를 원천징수하는 것으로 과세가 끝납니다.
기준은 개인별로 봅니다. 부부의 금융소득은 합치지 않고, 금액은 원천징수 전 금액으로 판단합니다. 비과세 상품의 이자나 ISA 계좌처럼 분리과세되는 소득은 2,000만 원 계산에 들어가지 않습니다.
2026년부터는 요건을 갖춘 고배당 상장기업의 배당에 한해 분리과세를 선택할 수 있습니다. 배당성향 40% 이상 등 기업 요건을 충족해야 하고, 종합소득세 신고 때 분리과세를 신청한 배당은 종합소득에 합산하지 않습니다. 예금, 채권 이자와 요건을 갖추지 못한 기업의 배당은 기존처럼 2,000만 원 기준으로 판단합니다.
2,000만 원 초과분 세금 계산 방식
금융소득이 2,000만 원을 넘으면 「소득세법 제62조」에 따라 세금을 두 가지 방식으로 계산하고, 둘 중 큰 금액을 산출세액으로 정합니다. 이를 비교과세라고 합니다.
금융소득 2,000만 원 초과 시 산출세액 계산 방식
| 계산 방식 | 계산식 |
|---|---|
| 종합과세 방식 | 2,000만 원 × 14% + (2,000만 원 초과분 + 다른 소득 과세표준) × 기본세율(6~45%) |
| 분리과세 방식 | 금융소득 전액 × 14% + 다른 소득 과세표준 × 기본세율(6~45%) |
※ 지방소득세(소득세의 10%)는 별도입니다. 배당소득은 배당가산액(Gross-up)이 더해져 계산이 달라질 수 있습니다.
두 방식 중 큰 금액을 택하므로 종합과세 대상이 되었다고 해서 원천징수로 끝났을 때보다 세금이 감소하는 일은 없습니다.
세금이 크게 늘어나는 것은 2,000만 원 초과분이 근로소득 위에 더해지면서 세율 구간이 올라가는 경우입니다.
이자소득 4,000만 원 종합과세 세액은?
K씨는 근로소득만 놓고 계산한 과세표준이 7,500만 원인 가상의 직장인입니다. 올해 정기예금과 채권 이자로 4,000만 원을 받았다고 가정해보겠습니다.
종합과세 방식으로 계산하면 2,000만 원 초과분 2,000만 원이 근로소득 과세표준에 더해져 기본세율이 적용되는 과세표준은 9,500만 원이 됩니다. 8,800만 원을 넘기면서 최고 적용 세율도 지방소득세 포함 26.4%에서 38.5%로 올라갑니다.
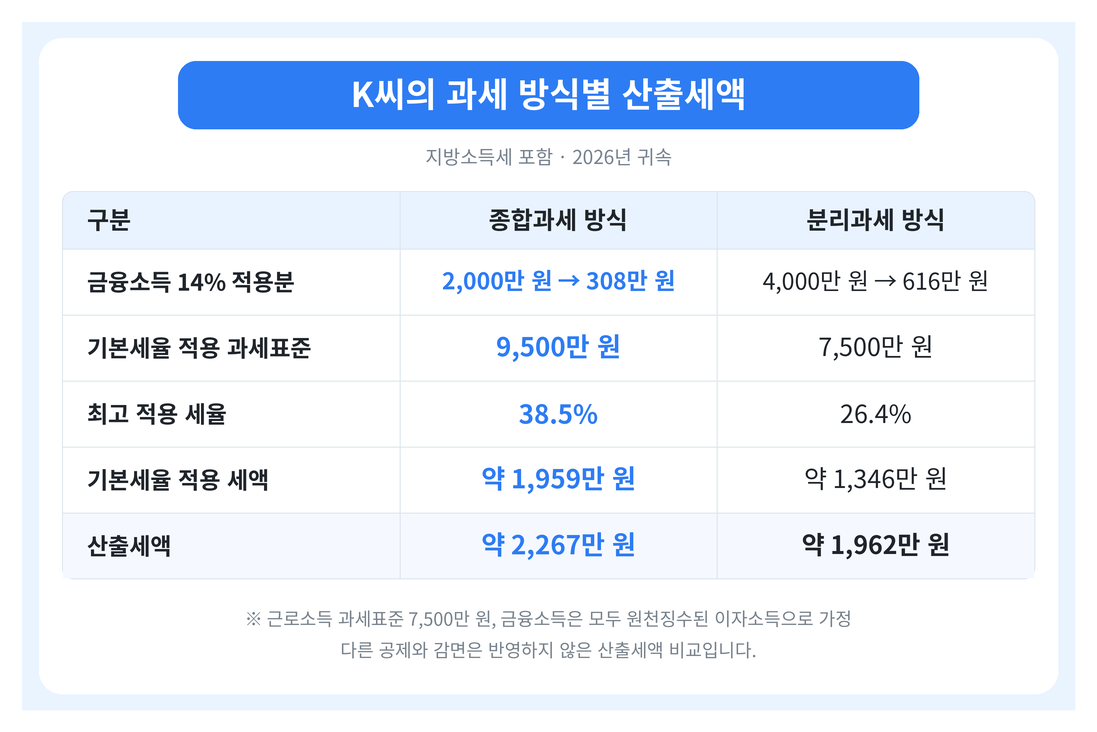
종합과세 방식 세액이 더 크므로 K씨의 산출세액은 약 2,267만 원으로 정해집니다. 금융소득을 원천징수로 끝냈을 때와 비교하면 약 305만 원이 늘어난 셈입니다. 이 차액은 다음 해 5월 종합소득세 신고 때 추가로 납부하게 됩니다.
5월 신고와 건강보험료 추가 부과
연말정산만 하던 직장인도 금융소득이 2,000만 원을 넘으면 다음 해 5월에 근로소득과 금융소득을 합산해 종합소득세를 직접 신고해야 합니다. 신고하지 않으면 무신고 가산세가 부과될 수 있습니다.
건강보험료도 함께 늘어납니다. 직장가입자는 월급 외 소득이 연 2,000만 원을 넘으면 초과분에 소득월액보험료가 추가로 부과됩니다. 이 보험료는 회사 부담 없이 본인이 전액 납부합니다. 이자와 배당 합계가 연 1,000만 원을 넘으면 그 전액이 월급 외 소득에 포함됩니다.
K씨처럼 월급 외 소득이 이자 4,000만 원뿐이라면 2,000만 원을 뺀 2,000만 원이 기준이 됩니다. 2026년 건강보험료율 7.19%를 적용하면 월 약 12만 원(장기요양보험료 별도)이 더해집니다. 금융소득종합과세 대상이라면 종합소득세와 건강보험료를 함께 놓고 부담을 따져 보는 편이 좋습니다.
금융소득도 소득공제형 채권 공제 대상일까?
예금 만기를 다음 해로 옮겨 금융소득을 나누는 방법도 있지만 이미 받은 이자와 배당은 바꿀 수 없습니다. 이 경우에는 과세표준 자체를 낮추는 소득공제를 검토할 수 있습니다.
「조세특례제한법 제16조」 소득공제형 채권은 개인투자조합을 통해 요건을 갖춘 벤처기업 등에 투자한 금액을 투자한 해의 종합소득금액에서 공제합니다. 금융소득이 종합과세되면 종합소득금액에 함께 들어가므로, 금융소득 때문에 올라간 과세표준에도 공제가 적용됩니다. 공제율은 투자금 구간별로 다르고, 공제 한도는 종합소득금액의 50%입니다.
투자금 구간별 소득공제율
| 투자금 구간 | 소득공제율 |
|---|---|
| 3,000만 원 이하 | 100% |
| 3,000만 원 초과 5,000만 원 이하 | 70% |
| 5,000만 원 초과 | 30% |
소득공제형 채권의 공제 대상 소득과 절차는 소득공제형 채권이란? 공제율 구간·대상 소득·절차 정리에 정리돼 있습니다.
와이즈팁은 이 채권의 투자 정보 플랫폼으로, 재무구조, 사업 안정성, 상환 가능성을 검토해 투자 기업을 선별합니다. 2023년부터 2026년까지 누적 투자액은 52억 원, 투자 12회차, 부실률 0%이며 2차 상환까지 완료했습니다. 와이즈팁 소득공제형 채권은 투자금 3,000만 원까지 100% 소득공제가 적용되는 상품입니다.
다만 채권 투자이다 보니 예금, 적금과 달리 예금자보호는 되지 않고, 투자 기간은 36개월이며 중도 환매가 되지 않습니다. 세법상으로도 투자일로부터 3년이 지나기 전에 회수하면 공제받은 세액이 추징되므로, 3년 동안 사용할 계획이 없는 자금 안에서 금액을 정하는 편이 좋습니다. 과거 실적이 미래 수익을 보장하지는 않습니다. 만기 구조는 소득공제형 채권 위험, 예금과 다른 만기 3년 구조와 보호 장치 정리에서 확인하실 수 있습니다.
3,000만 원 투자 시 절감 세액
다시 K씨의 예로 돌아가 보겠습니다. 3,000만 원을 투자해 전액 소득공제를 받으면 금융소득을 포함한 종합소득 과세표준이 3,000만 원 낮아집니다.
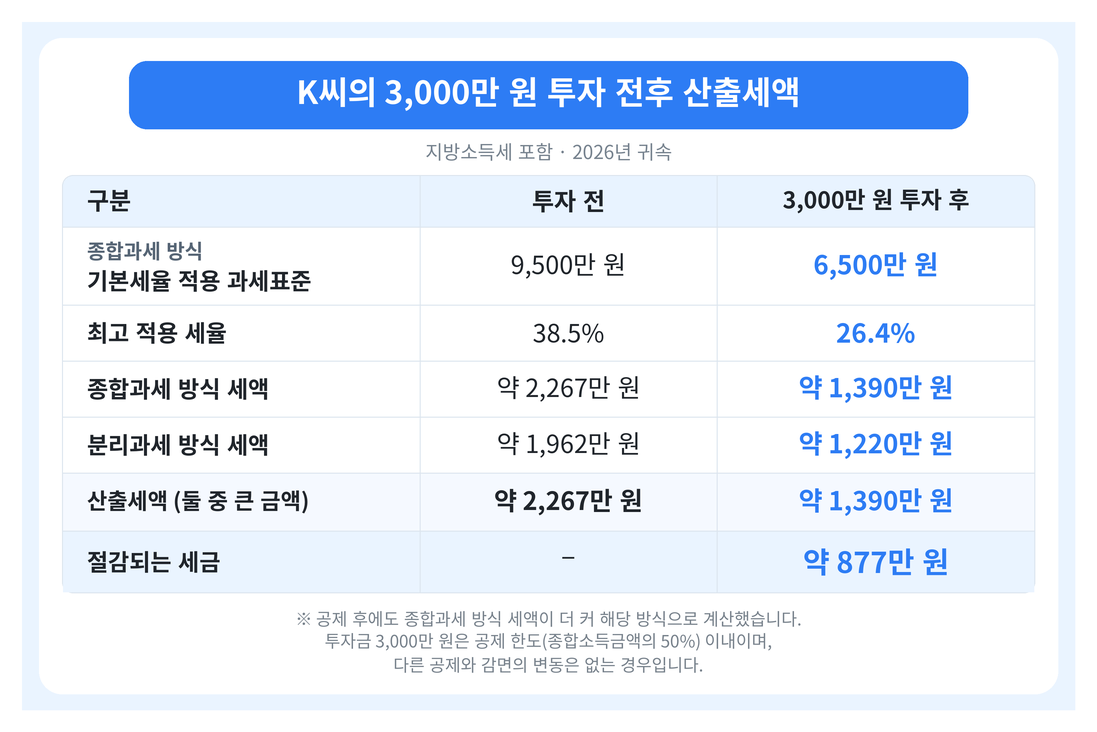
절감되는 세금은 약 877만 원으로, 금융소득종합과세로 늘어난 약 305만 원보다 큽니다. 소득공제는 금융소득 초과분만이 아니라 근로소득을 포함한 과세표준 전체에서 빠지기 때문입니다. 공제 후 기본세율이 적용되는 과세표준이 6,500만 원이 되면서 최고 적용 세율도 26.4% 구간으로 내려옵니다.
다만 근로소득 등 다른 소득이 적은 사람은 공제 후 분리과세 방식 세액이 더 커질 수 있습니다. 이 경우에는 분리과세 방식 세액이 산출세액이 되므로 절세액이 위 계산과 달라집니다.
올해 공제를 위한 투자 마감일
먼저 홈택스 등에서 올해 받은 이자와 배당 합계를 세전 금액으로 확인합니다. 2,000만 원을 넘는다면 초과분을 근로소득 과세표준에 더했을 때 어느 세율 구간에 해당하는지 따져 봅니다.
소득공제형 채권으로 올해 공제를 받으려면 12월 31일까지 투자가 완료되어야 합니다. 공제는 투자 집행 후 발급되는 투자확인서를 연말정산 때 제출해 받습니다. 연말정산에서 빠뜨렸다면 금융소득을 합산하는 5월 종합소득세 신고 때 반영할 수 있습니다.
내 과세표준으로 계산해 보려면 와이즈팁 계산기에 연 소득(과세표준 기준)과 투자 금액을 입력하면 예상 절세액과 투자 전후 과세표준을 확인할 수 있습니다. 금융소득이 있는 경우 실제 세액은 비교과세 결과에 따라 달라질 수 있으므로, 회차 일정이나 본인의 과세표준에 맞는 투자 금액은 상담을 남겨 주시면 안내해 드립니다.